Notgroschen aufbauen: So gelingt die finanzielle Rücklage im Haushalt
Eine Rücklage schützt den Haushalt vor unerwarteten Ausgaben. Der Leitfaden zeigt, wie hoch sie sein sollte, wie man sie automatisiert aufbaut und welche Fehler man vermeidet.
 Von
Martin Vogler
Wer regelmäßig Geld zurücklegen möchte, scheitert selten an mangelndem Willen. Häufiger fehlt ein einfaches System, das auch in hektischen Monaten funktioniert. Ein Notgroschen, also eine Rücklage für unerwartete Ausgaben, ist dafür das beste Fundament. Dieser Leitfaden zeigt, wie sich eine solche Reserve Schritt für Schritt aufbauen lässt, ohne den Alltag zu überfordern.
Kurz gesagt
- Häufiger fehlt ein einfaches System, das auch in hektischen Monaten funktioniert.
- Meist zeigt sich schnell, dass kleine, regelmäßige Posten mehr ausmachen als gedacht.
- Der Aufbau braucht Zeit, aber jeder zurückgelegte Betrag macht den Haushalt widerstandsfähiger gegenüber den Überraschungen des Alltags.
Warum eine Rücklage vor allem anderen kommt
Eine defekte Waschmaschine, eine Autoreparatur, eine hohe Nachzahlung oder eine Phase ohne Einkommen: Solche Ereignisse lassen sich nicht planen, treten aber früher oder später für fast jeden Haushalt ein. Ohne Reserve bleiben dann meist nur teure Auswege wie der Dispokredit oder ein vorschneller Verkauf von Geldanlagen zum ungünstigen Zeitpunkt. Eine Rücklage sorgt dafür, dass ein Problem ein Problem bleibt und nicht zu einer Kette von Folgeproblemen wird.
Wichtig ist die Reihenfolge. Wer Geld an den Finanzmärkten anlegen möchte, sollte zuvor eine Liquiditätsreserve besitzen. Anlagen können schwanken, und gerade dann, wenn man das Geld dringend braucht, stehen die Kurse nicht immer günstig. Die Rücklage ist deshalb kein Renditeprojekt, sondern ein Sicherheitspolster.
Wie hoch sollte die Reserve sein?
Eine feste Zahl für alle gibt es nicht. Als grobe Orientierung gilt häufig, die laufenden Fixkosten für einige Monate abzudecken. Wer ein sehr stabiles Einkommen hat, etwa im öffentlichen Dienst, kommt mit weniger aus. Selbstständige, Familien mit nur einem Einkommen oder Menschen mit schwankenden Einnahmen sollten eher großzügiger planen.
Ein praktischer Weg: Addieren Sie alle Ausgaben, die auch in einer schwierigen Zeit weiterlaufen. Dazu zählen Miete oder Kreditrate, Nebenkosten, Versicherungen, Lebensmittel, Mobilität und Verpflichtungen gegenüber Kindern. Freizeit, Abos und größere Anschaffungen lassen sich im Notfall pausieren und gehören nicht in die Rechnung. Die Summe der notwendigen Monatsausgaben, multipliziert mit der Anzahl der Monate, die Sie absichern möchten, ergibt Ihr persönliches Ziel.
Zuerst Überblick, dann Plan
Bevor Sie sparen, sollten Sie wissen, wohin Ihr Geld fließt. Dafür genügt ein einfaches Haushaltsbuch, ob auf Papier, in einer Tabelle oder in einer App. Tragen Sie über einige Monate alle Einnahmen und Ausgaben ein und ordnen Sie sie groben Kategorien zu. Meist zeigt sich schnell, dass kleine, regelmäßige Posten mehr ausmachen als gedacht.
- Fixkosten: Wohnen, Energie, Versicherungen, Verträge
- Variable Kosten: Lebensmittel, Mobilität, Kleidung
- Freiwillige Ausgaben: Restaurantbesuche, Hobbys, Abonnements
- Unregelmäßige Kosten: Jahresbeiträge, Reparaturen, Geschenke
Gerade die unregelmäßigen Kosten werden oft vergessen. Teilen Sie sie durch zwölf und legen Sie jeden Monat diesen Betrag beiseite. So überrascht Sie keine Jahresrechnung mehr.
Sparen automatisieren
Der wirksamste Trick lautet: Bezahlen Sie sich zuerst selbst. Richten Sie einen Dauerauftrag ein, der kurz nach dem Gehaltseingang einen festen Betrag auf ein separates Konto überweist. Was gar nicht erst auf dem Girokonto liegt, wird seltener ausgegeben. Der Betrag darf anfangs klein sein. Entscheidend ist die Regelmäßigkeit, denn Gewohnheiten entstehen durch Wiederholung, nicht durch Höhe.
Ein getrenntes Konto hat noch einen weiteren Vorteil: Die Reserve bleibt sichtbar und trennt sich mental vom Alltagsgeld. Achten Sie darauf, dass das Geld jederzeit verfügbar ist. Eine lange Bindung oder hohe Kündigungsfristen widersprechen dem Zweck eines Notgroschens. Vergleichen Sie bei der Wahl des Kontos Konditionen, Einlagensicherung und Verfügbarkeit, und lesen Sie die Bedingungen sorgfältig.
Typische Fehler vermeiden
Viele Sparpläne scheitern an denselben Stolpersteinen. Wer sie kennt, kann vorbeugen.
- Zu ehrgeiziges Ziel: Ein zu hoher Sparbetrag wird nach wenigen Wochen wieder abgebrochen. Besser ist ein kleiner Betrag, der dauerhaft durchgehalten wird.
- Rücklage zweckentfremden: Der Urlaub oder das neue Gerät sind kein Notfall. Legen Sie für Wünsche ein eigenes Sparziel an.
- Keine Anpassung: Steigt das Einkommen, sollte auch die Sparrate wachsen. Legen Sie fest, dass ein Teil jeder Erhöhung automatisch in die Rücklage fließt.
- Kein Neuaufbau: Wurde die Reserve genutzt, sollte sie als Erstes wieder aufgefüllt werden, bevor andere Ziele Vorrang bekommen.
Wie es nach der Reserve weitergeht
Ist der Notgroschen aufgebaut, öffnen sich weitere Möglichkeiten. Sie können vorhandene Kredite mit hohen Zinsen schneller tilgen, für größere Anschaffungen gezielt ansparen oder sich mit der Altersvorsorge beschäftigen. Auch eine Geldanlage am Kapitalmarkt wird danach in Betracht kommen. Sie sollten dabei beachten, dass jede Anlage Risiken birgt, bis hin zum Verlust des eingesetzten Kapitals, und dass sich vergangene Entwicklungen nicht in die Zukunft fortschreiben lassen. Informieren Sie sich ausführlich, bedenken Sie Ihre persönliche Situation und holen Sie bei Bedarf unabhängigen Rat ein. Die Inhalte in diesem Beitrag dienen der allgemeinen Information und stellen keine Anlageberatung dar.
Wer zuerst Überblick schafft, ein realistisches Ziel setzt und das Sparen automatisiert, legt damit den Grundstein für finanzielle Gelassenheit. Der Aufbau braucht Zeit, aber jeder zurückgelegte Betrag macht den Haushalt widerstandsfähiger gegenüber den Überraschungen des Alltags.
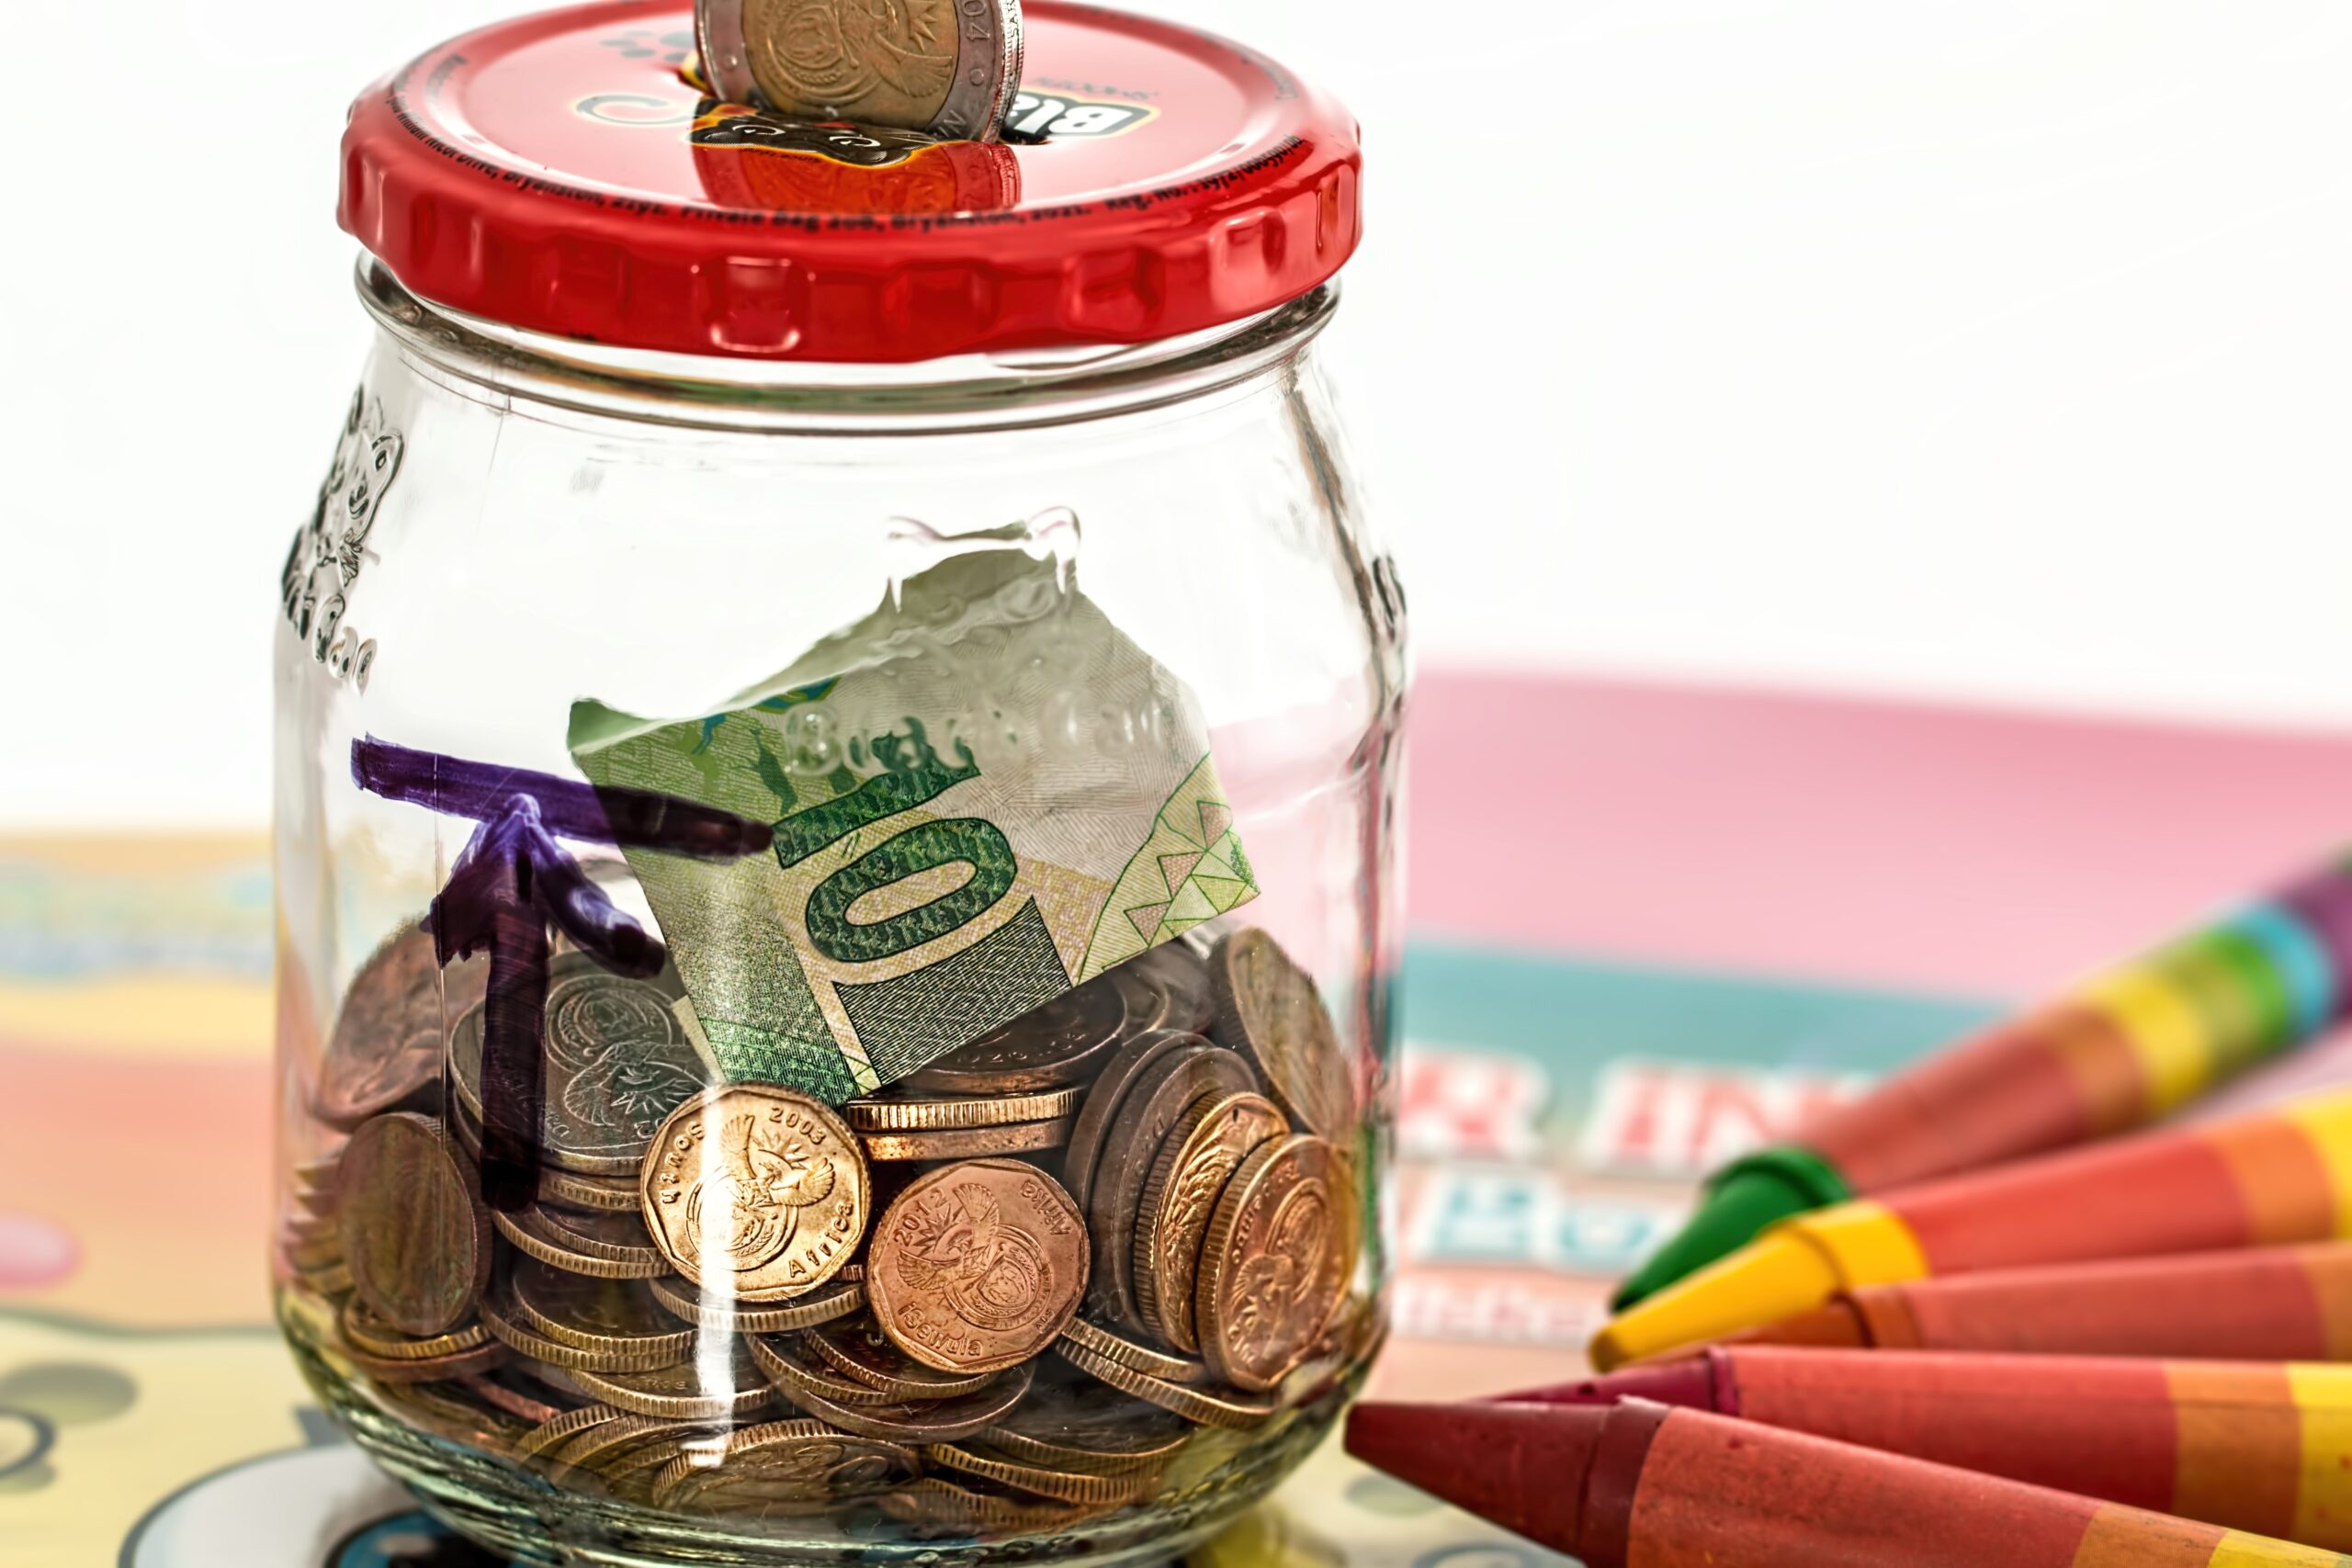
Titelbild. Quelle: Wikimedia Commons. Urheber: stevepb. Lizenz: CC0.